【2026年最新】外国人が日本で家を買う!住宅ローン審査を突破する銀行と永住権なしの条件

住まい・日常生活
この記事の確認ポリシー
公式情報・提携先ページ・検証済み内容と照合できる範囲で更新します。
最終更新: 2026年7月27日
公式/提携先情報と実務メモを分けます。
料金、審査、書類、制度要件は変わります。
おすすめの次の手続き
住宅購入前に、生活口座・カード・仮住まいコストを整理
住宅ローン記事は即申込より準備期間が長いため、資金移動と生活費を整える導線を優先します。
申込条件・海外/国内からの申込可否・必要書類・対応言語は、リンク先ページで最新情報を確認してください。
※本ページには広告(アフィリエイト)リンクが含まれます。リンク経由の購入・申込で当サイトが手数料を得る場合がありますが、あなたの料金は変わりません。 詳しく見る
友達に送る (要約)
- •2026年最新の住宅ローン事情を解説。永住権なしの外国人が日本の不動産を購入し、ローン審査を突破するための条件やおすすめの銀行(SMBCプレスティア、SBI新生銀行など)を詳しく紹介します。
LINE / WhatsApp での共有におすすめ
【2026年最新】外国人が日本で家を買う!住宅ローン審査を突破する銀行と永住権なしの条件
日本の不動産市場は、その安定性と魅力から多くの外国人にとって依然として注目の的です。2026年現在、円安の影響やインバウンドの回復、さらには都市部の再開発により、東京や大阪などの主要都市での不動産購入を希望する在住外国人は急増しています。「日本に自分の家を持ちたい」という夢を描くエクスパット(駐在員や現地採用の外国人材)にとって、最大の関門となるのが住宅ローン(Mortgage)の審査です。
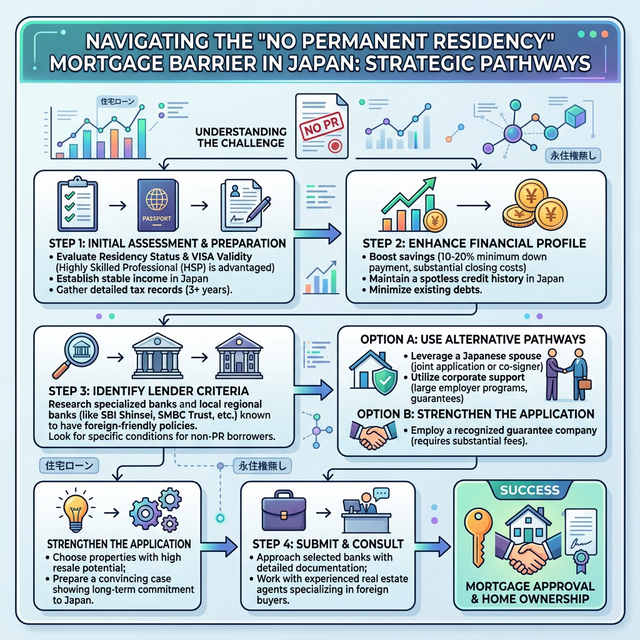
日本の銀行の多くは、外国人に対する住宅ローンの貸し出しにおいて「永住権(Permanent Residency: PR)」を必須条件としています。しかし、「永住権がないから家を買えないのか?」と問われれば、答えは「NO」です。
本記事では、2026年の最新動向やRedditなどの外国人コミュニティのリアルな声を交えながら、永住権なし(No PR)でも住宅ローンの審査を突破し、夢のマイホームを手に入れるための条件と、外国人対応に積極的な銀行(SMBC信託銀行プレスティア、SBI新生銀行、スルガ銀行など)の詳細を徹底解説します。
第1章:「永住権なし(No PR)」の壁と2026年のリアルな現状
日本のメガバンクやネット銀行の審査基準において、永住権が重視される最大の理由は「帰国リスク(Flight Risk)」と「言語の壁」です。銀行側にとって、住宅ローンは最長35年の長期契約であり、融資対象者が将来的に母国へ帰還してしまい、ローンが焦げ付くリスクを最も恐れます。そのため、「日本に骨を埋める意思があるか」を示す強力な証明書として永住権が求められるのです。
海外駐在員・在日外国人コミュニティ(Reddit)のリアルな声
2025年〜2026年のRedditにおける「外国人×日本の住宅ローン」のトピック(r/japanlife など)では、以下のようなリアルな実体験や議論が頻繁に交わされています。
- 頭金(Down Payment)のプレッシャー 通常の日本人や永住者の場合、フルローン(頭金ゼロ)での購入も可能ですが、永住権なしの外国人の場合、「物件価格の20%の頭金は最低限のスタートライン。銀行によっては30%〜50%を要求されることもある」という声が多数見られました。
- 言語のハードルと不動産会社の力量 「金利の安いメガバンク(三井住友銀行など)の審査に通ったが、不動産ブローカーが長年その銀行と強固な関係を築いていたおかげだった」というケースが報告されています。銀行とのパイプを持つ外国人向けの不動産エージェントを活用することが成功の鍵であることがわかります。
- 日本人配偶者の存在 「日本人配偶者がいるだけで、ゲームの難易度が劇的に下がる」というのがコミュニティの共通認識です。配偶者が連帯保証人(Guarantor)になれたり、収入合算(ペアローン)の道が開けたりするためです。
第2章:永住権なしで住宅ローンを組むための「必須条件」
永住権がないからといって諦める必要はありません。特定の外資系銀行や外国人対応に積極的な銀行では、以下の要件を満たすことで融資を受けられる可能性が高まります。
1. 安定した雇用と勤続年数
銀行が最も確認したいのは収入の安定性です。
- 就労・居住ビザ(Residence Status):就労ビザ(技術・人文知識・国際業務など)、高度専門職、配偶者ビザなどの長期ビザが必要です。
- 勤続年数:同じ会社に「最低でも1〜3年」継続して勤務していることが求められます。転職したばかりや契約社員、起業したての自営業者は審査が非常に厳しくなります。
2. 高い収入のハードル
永住権がない場合、一般的な住宅ローンの年収基準(約300万円〜)よりも高い基準が求められる傾向にあります。SMBC信託銀行プレスティアなどの外資系対応銀行では、最低年収「500万円以上」が目安とされており、高所得層のエクスパット(年収700万〜1,000万円以上)であれば非常に有利になります。
3. 多額の自己資金(頭金:Down Payment)
前述の通り、頭金は非常に重要です。最低でも物件価格の20%(LTV:Loan-to-Value 80%)を現金で用意できることが、銀行に対する「日本への定住意思と信用」の証明となります。物件価格によっては30%以上の頭金を求められるケースも覚悟しておきましょう。
この記事を保存しませんか?
手続きの当日にまた必要になります。ブックマークして、いつでも見返せるようにしておきましょう。
日本の引越し14日チェックリストを無料で受け取る
退去連絡、粗大ごみ、転出・転入届、電気・ガス・SIMの準備を1枚で確認できます。