
【2026 최신】외국인의 일본 내 집 마련!영주권 없이 주택담보대출 심사를 통과하는 은행과 조건

주거와 일상
이 가이드의 확인 기준
가능한 범위에서 공식, 제휴사, 검토된 자료와 맞춰 업데이트합니다.
마지막 업데이트: 2026년 7월 27일
공식/제휴사 정보와 실무 메모를 구분합니다.
요금, 심사, 서류, 규정은 바뀔 수 있습니다.
추천 다음 단계
Before buying a home, organize money, card, and temporary housing costs
Mortgage readers often need a longer prep period, so money movement and living-cost setup come first.
신청 전 링크된 페이지에서 최신 신청 조건, 해외/일본 내 신청 가능 여부, 필요 서류, 지원 언어를 확인하세요.
이 페이지에는 제휴(affiliate) 링크가 포함되어 있습니다. 링크를 통한 구매·신청 시 당사가 수수료를 받을 수 있으나, 추가 비용은 없습니다. 자세히 보기
친구에게 보내기 (요약)
- •2026년 최신 가이드: 영주권 없는 외국인의 일본 부동산 구매 전 과정 해설. SMBC Prestia, SBI 신세이은행, 스루가은행 등 외국인 친화 은행의 대출 조건, 계약금 요건 및 필요 서류를 자세히 안내합니다.
LINE / WhatsApp 공유에 적합
【2026 최신】외국인의 일본 내 집 마련!영주권 없이 주택담보대출 심사를 통과하는 은행과 조건
일본 부동산 시장은 안정성과 장기 자산 가치 상승 가능성으로 인해 재일 외국인들에게 꾸준한 관심을 받고 있습니다. 2026년 현재, 엔화 약세, 팬데믹 이후 경기 회복, 도시 재개발의 영향으로 도쿄·오사카 등 주요 도시에서 주택 구매를 희망하는 외국인이 급증하고 있습니다. 주재원이나 현지 채용 외국인에게 가장 큰 관문은 주택담보대출(住宅ローン) 심사입니다.
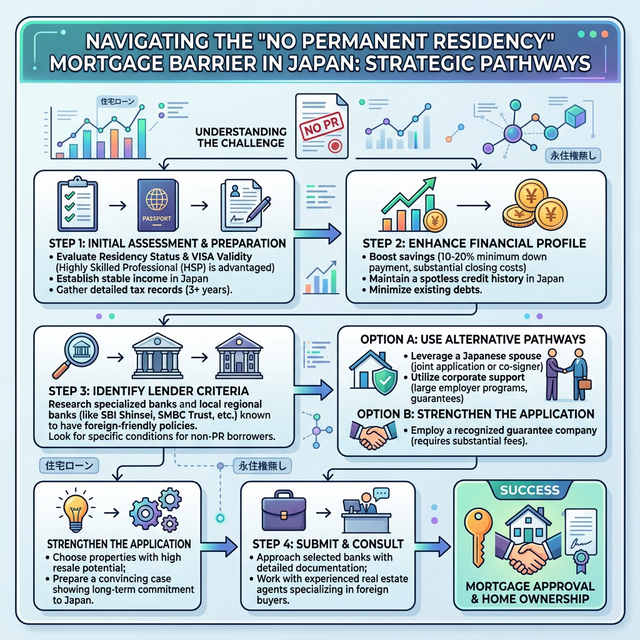
대부분의 일본 은행은 외국인에게 주택담보대출을 제공할 때 영주권(永住権/PR)을 주요 조건으로 내세웁니다. 하지만 영주권이 없으면 집을 살 수 없는 걸까요? 답은 아닙니다.
이 가이드는 2026년 최신 동향과 Reddit 등 해외 커뮤니티의 생생한 경험담을 바탕으로, 영주권 없이도 주택담보대출 심사를 통과하여 내 집 마련의 꿈을 이루기 위한 구체적인 조건과, SMBC 신탁은행 Prestia, SBI 신세이은행, 스루가은행 등 외국인에게 적극적인 금융기관을 상세히 안내합니다.
제1장: '영주권 없음'이라는 장벽 — 2026년의 현실
일본 은행이 영주권을 중시하는 가장 큰 이유는 '귀국 리스크(Flight Risk)'입니다. 대출 후 차주가 본국으로 돌아가 35년짜리 장기 대출이 떼일 수 있다는 우려입니다. 영주권은 '일본에 장기 정착할 의사가 있다'는 강력한 증명서로 간주됩니다.
재일 외국인 커뮤니티(Reddit)의 생생한 목소리 (2025–2026년)
- 계약금(Down Payment) 압박 일본인은 무담보 100% 대출도 가능하지만, 영주권 없는 외국인에게는 "물건 가격의 20%가 최소 기준. 은행에 따라 30%–50%를 요구하는 경우도 있다"는 게 일반적인 반응입니다.
- 부동산 중개사의 힘 "메가뱅크 심사를 통과했는데, 제 부동산 중개사가 그 은행과 오랜 파트너십을 맺고 있었기 때문이었습니다." 외국인 대상 전문 에이전트의 활용이 핵심입니다.
- 일본인 배우자의 존재 "일본인 배우자가 있으면 난이도가 확 낮아진다" — 이는 커뮤니티의 공통 인식입니다. 연대보증인이 되거나 페어 론(pair loan) 가능성이 열립니다.
제2장: 영주권 없이 주택담보대출을 받기 위한 필수 조건
1. 안정적인 고용과 근속 기간
- 장기 체류 비자: 취로 비자(기술·인문지식·국제업무 등), 고도전문직, 배우자 비자 등.
- 근속 기간: 같은 직장에서 최소 1~3년 이상 근무. 이직 직후, 계약직, 창업 초기 자영업자는 심사가 매우 까다롭습니다.
2. 높은 소득 기준
SMBC Prestia 등 외국인 친화 은행은 최저 연수입 500만 엔 이상을 기준으로 삼는 경우가 많습니다. 고소득 외국인(연수입 700만~1,000만 엔 이상)은 심사에서 매우 유리합니다.
3. 충분한 자기 자금(계약금)
최소 물건 가격의 20%(LTV 80%)를 현금으로 준비하는 것이 은행에 대한 정착 의지와 신용의 증명입니다. 영주권 없는 경우 30% 이상의 계약금을 요구받는 케이스도 있습니다.
4. 단체신용생명보험(団信) 가입
일본의 주택담보대출은 단체신용생명보험 가입이 필수입니다. 일본 건강보험에 가입되어 있고 과거 병력에 문제가 없어야 합니다.
이 가이드를 나중에 저장하시겠어요?
이 정보를 다시 필요로 할 수 있습니다. 이 페이지를 북마크하여 언제든지 접근하세요.
Get the free Moving in Japan checklist
A practical 14-day checklist for city hall, utilities, SIM, internet, and moving tasks.
한국어로 이 글을 읽고 있나요?
이런 한국어 일본 생활 가이드를 함께 개선해 주세요
도움이 되는 글이지만 표현이 어색했다면, 원어민 검수로 다음 한국어 가이드를 더 자연스럽게 만들 수 있습니다.


