Respuesta rápida: Para la mayoría de los extranjeros que llevan menos de 6 meses en Japón, la forma más rápida de abrir una cuenta bancaria es Japan Post Bank (Yucho) mediante la aplicación "Yucho Tetsuzuki App": necesita una Tarjeta de Residencia (Zairyu Card) con su dirección impresa en el reverso, un número de teléfono japonés a su propio nombre y un visado con 3 o más meses de validez restante. Si trabaja para una empresa en Japón, SBI Shinsei Bank puede eximirle de la regla de los 6 meses con un comprobante de empleo. Para enviar dinero, use Wise en lugar de transferencias bancarias y evite las comisiones de "no residente".
Última actualización: 2026-06-11
¿Qué banco le conviene elegir? (decisión en 30 segundos)
- Estudiante / sin empleo, menos de 6 meses en Japón → Japan Post Bank (Yucho) mediante la aplicación (visado con 3+ meses restantes)
- Empleado, menos de 6 meses en Japón → SBI Shinsei Bank con comprobante de empleo, o Yucho
- Más de 6 meses en Japón → Rakuten Bank, SBI Shinsei y la mayoría de los demás bancos ya aceptan su solicitud
- Necesita mover dinero ahora → Use Wise: las cuentas abiertas durante sus primeros 6 meses son cuentas de "no residente" con transferencias caras
Abrir una cuenta bancaria es uno de los primeros pasos de nuestra Lista de tareas para su primera semana en Japón, justo después de conseguir una tarjeta SIM con número de teléfono japonés.
Introducción: ¿por qué es tan difícil abrir una cuenta bancaria en Japón?
"Al mudarme a Japón, el primer desafío no fue el idioma. Fue abrir una cuenta bancaria."
Es una opinión compartida por muchos de los extranjeros que entrevistamos.
Quizá usted ya haya vivido la experiencia de recibir un "No" en la ventanilla de un banco. O tal vez se sienta abrumado por una montaña de trámites complejos.
Tranquilícese: no es por su nivel de japonés. El sistema bancario japonés opera bajo las estrictas regulaciones de la "Ley de Divisas y Comercio Exterior" para prevenir el lavado de dinero.
Sin embargo, con el conocimiento y la estrategia adecuados, puede superar este muro. Esta guía presenta la "única respuesta correcta" sobre qué banco elegir para obtener la aprobación más rápida, basada en reseñas reales de extranjeros con experiencia en Japón.
Lo que aprenderá en esta guía
- ✅ El veredicto: El "único banco" donde puede abrir una cuenta aunque lleve menos de 6 meses en Japón.
- ✅ Experiencias reales: ¿Aplicación o ventanilla? ¿Cuál es mejor? (Según reseñas de usuarios)
- ✅ El truco: Cómo conseguir un número de teléfono sin cuenta bancaria (el problema del huevo y la gallina).
- ✅ Ahorro: Cómo evitar las "comisiones de no residente" al transferir dinero.
⚠️ Cambio en las reglas de identificación (desde el 1 de diciembre de 2025)
La tarjeta de seguro de salud en papel ya no se acepta como identificación válida en los bancos. Lleve en su lugar su Tarjeta de Residencia (y su Tarjeta My Number si la tiene).
El mayor obstáculo: la "regla de los 6 meses" explicada
El 90% de los rechazos en las ventanillas bancarias se deben a esta regla.
1. ¿Por qué "6 meses"?
Según la ley japonesa (Ley de Divisas y Comercio Exterior), los extranjeros que llevan menos de 6 meses en Japón se consideran "no residentes".
Como las cuentas de ahorro estándar de los bancos japoneses están diseñadas para "residentes", legalmente no pueden ofrecer cuentas regulares a los no residentes (o solo pueden ofrecer cuentas con funciones limitadas).
2. ¿Existen excepciones?
Sí. Hay dos rutas principales.
Ruta A: Japan Post Bank (Yucho Ginko)
- Condición: Debe tener al menos 3 meses de validez restante en su visado.
- Característica: Es el banco más flexible con los extranjeros en Japón. Incluso recién llegado, si tiene un visado de 3 meses o más, la probabilidad de abrir una "cuenta de ahorro general" es muy alta.
Ruta B: Comprobante de empleo (SBI Shinsei Bank, etc.)
- Condición: Puede demostrar que trabaja para una empresa en Japón (carné de empleado, contrato de trabajo).
- Característica: Aunque lleve menos de 6 meses, existe una excepción especial por la que se le trata como "residente" si realmente está trabajando en Japón.
Veredicto rápido: ¿qué banco es para usted?
| Su situación | Banco recomendado | Tasa de éxito |
|---|
| Estudiante / sin empleo (< 6 meses) | Japan Post Bank (Yucho) | ⭐⭐⭐⭐⭐ |
| Empleado (< 6 meses) | SBI Shinsei Bank o Yucho | ⭐⭐⭐⭐ |
| Cualquier persona (> 6 meses) | Rakuten Bank, SBI Shinsei, etc. | ⭐⭐⭐⭐⭐ |
Los "4 tesoros sagrados": lista de documentos necesarios
Antes de ir al banco, asegúrese de tener estos cuatro elementos. Si le falta aunque sea uno, lo enviarán de vuelta a casa de inmediato.
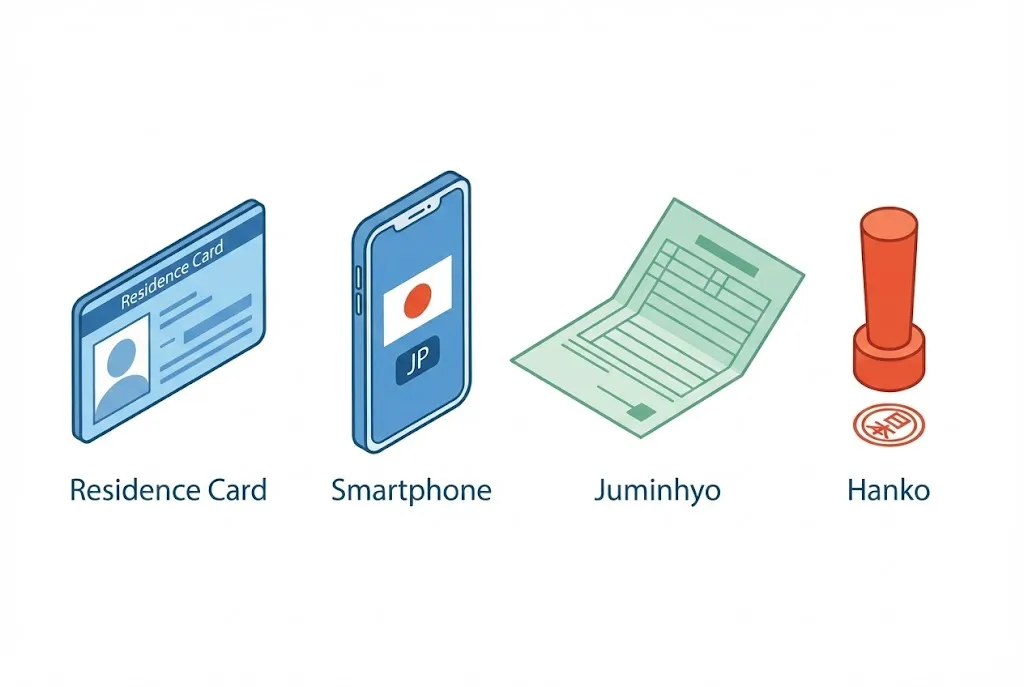
1. Tarjeta de Residencia (Zairyu Card) [Obligatoria]
Es el núcleo de su identificación.
- Verificación crucial: ¿Está su "dirección actual" impresa en el reverso?
Si su dirección aún no está definida justo después de entrar al país, no podrá abrir una cuenta. El primer paso absoluto es registrar su dirección en el ayuntamiento (City Hall) para que quede impresa en el reverso de la tarjeta.
2. Número de teléfono japonés [El mayor cuello de botella]
Muchos extranjeros tropiezan aquí. Los bancos exigen un "número de móvil japonés (090/080/070) donde puedan contactarle".
- ¿Números 050 (telefonía IP)? En general, no se aceptan. No admiten la verificación por SMS y no cumplen los requisitos de seguridad.
- ¿El número de un amigo? No se acepta. Debe estar a su propio nombre.
Solución: Consiga primero una tarjeta SIM que pueda contratar sin cuenta bancaria. Estas son las "llaves" para abrir una cuenta bancaria.
💡 SIM recomendadas sin cuenta bancaria
Solo las dos compañías siguientes resuelven el dilema de "sin banco no hay teléfono / sin teléfono no hay banco".
- Mobal SIM: No requiere tarjeta de crédito. Se contrata solo con el pasaporte.
- GTN Mobile: Especializada en extranjeros. Acepta pago en tiendas de conveniencia.
👉 Ver los planes de Mobal SIM
3. Certificado de Residencia (Juminhyo)
Algunos bancos (sobre todo al abrir la cuenta en ventanilla) lo exigen. Siga las indicaciones del banco sobre si debe incluir o no su My Number (número de identificación individual).
- Consejo: Si tiene la Tarjeta My Number, puede imprimirlo en una tienda de conveniencia las 24 horas, los 7 días de la semana.
4. Hanko (sello personal)
"¿Todavía necesito un sello?" — La situación está cambiando.
- Aplicación / bancos en línea: En principio no es necesario (firma o Face ID).
- Japan Post Bank (ventanilla): A menudo es obligatorio.
- Consejo: Evite los sellos de las tiendas de 100 yenes (pueden rechazarlos para el registro bancario).
Comparativa de los 3 mejores bancos: ¿cuál se adapta a usted?
1. Japan Post Bank (Yucho Bank)
- Veredicto: En caso de duda, elija este. Yucho es la única opción para su primera cuenta bancaria en Japón.
- Por qué: Tiene la evaluación más flexible y cajeros automáticos por todas partes. Con la "Yucho Tetsuzuki App" puede abrir una cuenta mediante reconocimiento facial sin visitar una sucursal.
2. SBI Shinsei Bank
- Veredicto: La mejor opción si quiere operar en inglés.
- Por qué: Su banca en línea está disponible en inglés, lo que da tranquilidad a quienes no dominan el japonés. Con su programa "Step Up Program" puede conseguir transferencias gratuitas a otros bancos si cumple las condiciones.
3. Rakuten Bank
- Veredicto: Ideal como segundo banco una vez instalado.
- Por qué: Es completamente en línea y acumula puntos Rakuten. Sin embargo, los "no residentes (menos de 6 meses)" tienen explícitamente prohibido abrir una cuenta. Espere medio año.
🗣️ Voces reales de usuarios (2024-2025)
Estas son las "historias de éxito" y los "fracasos" de residentes extranjeros en Japón, recopilados de Reddit y X (Twitter).
✅ Historias de éxito (buenas noticias)
Usuario de Reddit (2025)
"Conseguí abrir una cuenta de Yucho en mi primera semana. La aplicación tiene inglés y fue mucho menos estresante que recibir un bombardeo de japonés en la ventanilla."
Usuario de X (empleado de empresa)
"Mostré mi carné de empleado y ¡hasta SBI Shinsei Bank me eximió de la 'regla de los 6 meses'! Si usted es empleado, llevar un comprobante de depósito de salario es el atajo más poderoso."
❌ Fracasos y advertencias (malas noticias)
Usuario de Reddit (la mayor trampa)
"Me rechazaron 3 veces en la aplicación de Yucho. ¿La razón? La 'escritura del nombre en katakana'. Mi Tarjeta de Residencia solo tiene mi nombre en alfabeto latino, pero la aplicación exige escribirlo en katakana perfecto. Si no se siente seguro, ir a la ventanilla es más rápido."
Usuario de Reddit (estudiante)
"Abrí una cuenta antes de cumplir 6 meses, pero había una trampa. Como se trata de una 'cuenta de no residente', cuando intenté hacer una transferencia nacional (para pagar el alquiler), quisieron cobrarme 7,500 yenes como comisión de 'transferencia internacional'. Hasta que pasan los 6 meses, la cuenta es solo una 'caja de efectivo'."
Guía práctica: pasos para abrir una cuenta de Yucho (ruta recomendada)
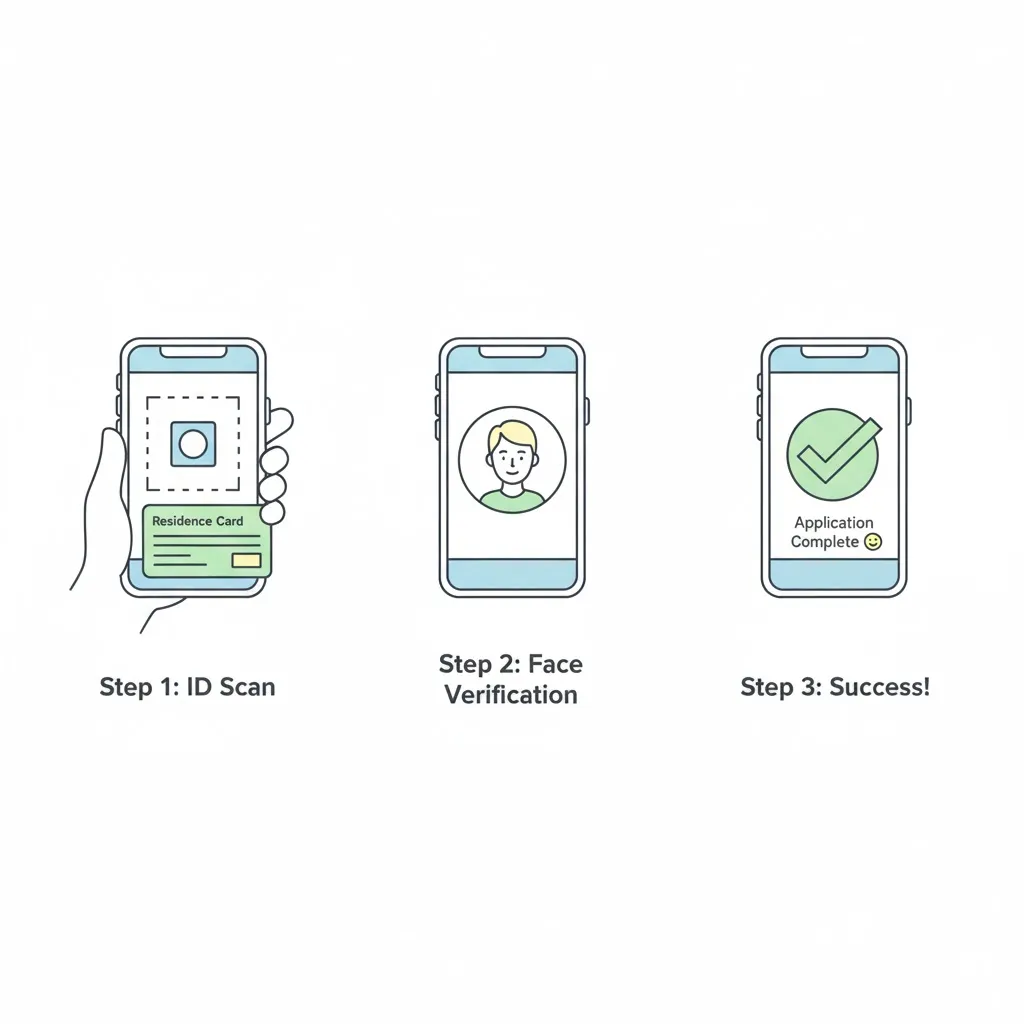
Así se abre una cuenta con la "Yucho Tetsuzuki App", el método con la tasa de éxito más alta.
- Paso 0: Preparación
- Tarjeta de Residencia (con la dirección en el reverso)
- Teléfono inteligente
- Número de teléfono japonés (debe poder recibir SMS)
- Paso 1: Descargue la aplicación
- Obtenga la "Yucho Tetsuzuki App" en la tienda de aplicaciones. Seleccione su idioma (inglés, vietnamita, chino, etc.).
- Paso 2: Verificación de identidad (eKYC)
- Siga las instrucciones para escanear el chip de su Tarjeta de Residencia y tomarse una selfi.
- Paso 3: Introducción de datos (la parte más difícil)
- Nombre: Escríbalo en alfabeto exactamente como aparece en su Tarjeta de Residencia.
- Kana: Escriba con precisión la pronunciación de su nombre en katakana (por ejemplo, SMITH → スミス). Si difiere aunque sea en un carácter de lo que el banco espera, no pasará la evaluación.
- Paso 4: Reciba su tarjeta de cajero
- Una vez completada la evaluación (aprox. 1-2 semanas), la tarjeta se envía por correo certificado. Debe estar en casa para recibirla.
Siguiente paso: qué hacer después de abrir la cuenta (evite la trampa de las comisiones)
Abrir la cuenta bancaria no es la "meta", es el "comienzo". Sin embargo, muchas personas caen aquí en la "trampa de las comisiones".
⚠️ Advertencia: NO use el banco para "transferencias" durante los primeros 6 meses
Las cuentas abiertas dentro de los 6 meses posteriores a la llegada se tratan legalmente como "cuentas de no residente".
Durante este periodo, los retiros en cajero son gratuitos, pero si intenta transferir dinero a otro banco (por ejemplo, para el alquiler), la operación puede tratarse como una "transferencia internacional" aunque sea nacional, y costar miles de yenes (¡a veces 7,500 yenes!).
Entonces, ¿qué debería hacer?
Solución: use Wise
Para enviar dinero desde su país de origen a Japón, o para mover fondos dentro del país, la ventanilla del banco tarda días y cobra comisiones altas.
Wise permite transferencias rápidas con comisiones bajas, sin importar su condición de "no residente".
La estrategia del extranjero inteligente es usar la cuenta bancaria recién abierta como "lugar para recibir el salario" y dejar las transferencias en manos de Wise.
No pierda dinero en comisiones
Regístrese en Wise para obtener un cupón de transferencia sin comisiones de hasta 75,000 yenes y evite las comisiones de no residente del banco. Lo usan 16 millones de personas en todo el mundo.
Veredicto: ¿cómo debería abrir su cuenta?
- Menos de 6 meses en Japón, estudiante o sin empleo: Abra una cuenta de Yucho con la "Yucho Tetsuzuki App", la evaluación más flexible de Japón. (Recomendado)
- Menos de 6 meses, con empleo: Pruebe con SBI Shinsei Bank presentando su carné de empleado o contrato; si no, Yucho.
- Más de 6 meses: Añada Rakuten Bank u otro banco en línea como segunda cuenta.
- Para todas las transferencias en sus primeros 6 meses: Use Wise y trate la cuenta bancaria como un receptor de salario, no como una herramienta de transferencias.
Preguntas frecuentes: abrir una cuenta bancaria en Japón
¿Puede un extranjero abrir una cuenta bancaria en Japón antes de cumplir 6 meses en el país?
Sí. Japan Post Bank (Yucho) acepta a recién llegados con un visado de 3 o más meses de validez restante, y SBI Shinsei Bank puede tratarle como "residente" si puede demostrar que trabaja en Japón. Tenga en cuenta que las cuentas abiertas en sus primeros 6 meses son legalmente cuentas de "no residente" con funciones de transferencia limitadas.
¿Qué documentos necesito para abrir una cuenta bancaria en Japón?
Cuatro elementos: su Tarjeta de Residencia (Zairyu Card) con la dirección actual impresa en el reverso, un número de móvil japonés (090/080/070) a su propio nombre, un Certificado de Residencia (Juminhyo) para algunas solicitudes en ventanilla y un hanko (sello personal) para las solicitudes en ventanilla de Japan Post Bank. Las solicitudes por aplicación suelen prescindir del hanko.
¿Puedo abrir una cuenta bancaria japonesa sin hablar japonés?
Sí. La "Yucho Tetsuzuki App" está disponible en inglés, vietnamita, chino y otros idiomas, y SBI Shinsei Bank ofrece banca en línea en inglés. Las ventanillas bancarias, sin embargo, funcionan mayormente en japonés.
¿Por qué rechazaron mi solicitud de Yucho?
Las causas más comunes: el nombre que escribió en katakana difiere de lo que el banco espera (aunque sea en un solo carácter), le quedan menos de 3 meses de validez en el visado, la dirección introducida no coincide exactamente con su Tarjeta de Residencia, o ya tiene una cuenta de Yucho (una por persona). Si la aplicación le rechaza repetidamente, solicite la cuenta en ventanilla.
¿Por qué son tan caras las transferencias desde mi cuenta nueva?
Las cuentas abiertas dentro de los 6 meses posteriores a la llegada se tratan como "cuentas de no residente". Las transferencias nacionales pueden procesarse como transferencias internacionales, con un costo de hasta ¥7,500 por operación. Use la cuenta para recibir su salario y recurra a un servicio de transferencias para mover dinero hasta que se cumplan los 6 meses.
Resumen: empiece con "Yucho"
Abrir una cuenta bancaria japonesa es, en efecto, un gran obstáculo para los extranjeros. Pero si sigue esta guía, lo conseguirá.
Su plan de acción:
- Hoy: Registre su dirección en el ayuntamiento.
- Mañana: Consiga un número de teléfono con Mobal SIM.
- Pasado mañana: Solicite la cuenta con la "Yucho Tetsuzuki App" (si falla, vaya a la ventanilla).
- Después de abrirla: Regístrese de inmediato en Wise para evitar las altas comisiones de transferencia.
Con estos 4 pasos, su vida financiera en Japón será libre.
¡Mucha suerte!