
【2026最新】外国人在日本购房!无永久居留权也能通过住房贷款审查的银行和条件

住房与日常生活
本文的核查方式
在可核查范围内,对照官方、合作方和已审查资料更新。
最后更新: 2026年7月27日
区分官方/合作方信息与实务提示。
价格、审核、文件和规则可能变化。
推荐下一步
Before buying a home, organize money, card, and temporary housing costs
Mortgage readers often need a longer prep period, so money movement and living-cost setup come first.
申请前,请在链接目标页面确认最新的申请条件、海外/日本国内申请可否、所需文件和支持语言。
本页面包含广告(联盟)链接。通过链接购买或申请,本站可能获得佣金,但不会增加您的费用。 了解详情
发送给朋友(摘要)
- •2026年最新指南:详解在日外国人无永住权购房全流程,包括SMBC Prestia、SBI新生银行、骏河银行等外国人友好银行的贷款条件、首付要求及所需材料。
适合通过 LINE / WhatsApp 分享
【2026最新】外国人在日本购房!无永久居留权也能通过住房贷款审查的银行和条件
对于在日生活的外国人来说,日本房地产市场以其稳定性和长期增值潜力持续吸引着投资目光。2026年,受日元贬值、疫情后复苏及城市再开发的影响,希望在东京、大阪等主要城市购房的外国居民数量激增。对于外籍人士而言,最大的障碍往往是住房贷款审查(住宅ローン審査)。
大多数日本银行将永久居留权(永住権/PR)列为向外国人发放住房贷款的重要条件。但这意味着没有PR就无法购房吗?答案是不。
本文将结合2026年最新动态及Reddit在日外籍人士社区的真实心声,详解无PR(Non-PR)外国人突破住房贷款审查、实现安家梦想的具体条件,并重点介绍SMBC信托银行PRESTIA、SBI新生银行、骏河银行等对外国人较为友好的金融机构。
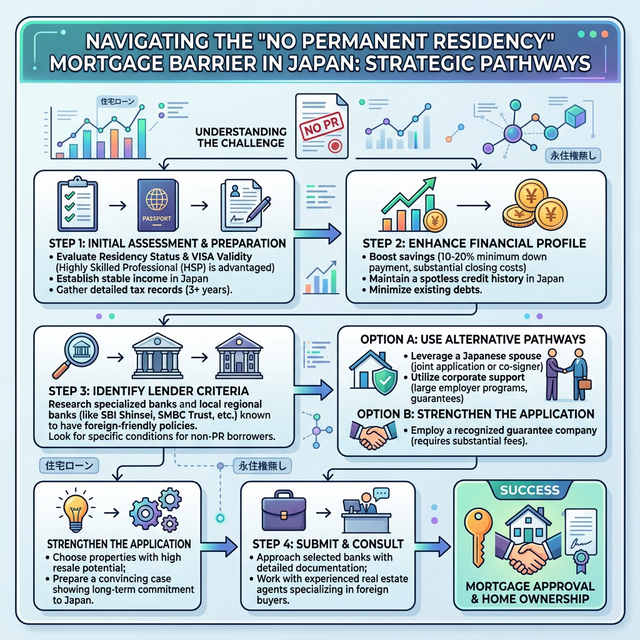
第一章:"无永住权"的壁垒——2026年的真实现状
日本银行重视永住权的核心原因是"回国风险(Flight Risk)"——担心借款人将来返回母国,导致长达35年的贷款无法偿还。因此,永住权被视为"有意长期定居日本"的强力证明。
在日外籍人士社区(Reddit)的真实声音(2025–2026年)
- 首付压力 日本居民甚至可以申请零首付全额贷款,但对无PR外国人来说,"物业价格的20%是最低门槛,部分银行要求30%–50%首付"是普遍反映。
- 中介关系的重要性 "我能通过某大型日本银行的审查,很大程度上是因为我的不动产中介与该银行有长期合作关系。"找到专门服务外籍人士且与银行关系深厚的中介至关重要。
- 日本籍配偶的优势 "有日本籍配偶,一切都变得容易多了"——这几乎是社区的共识。配偶可以担任连带保证人,或开启双人贷款(pair loan)的可能性。
第二章:无PR申请住房贷款的必要条件
1. 稳定就业与工龄
- 长期签证:就劳签证(技术、人文知识、国际业务等)、高度专门职、配偶者签证等。
- 工龄:同一公司连续工作至少1至3年。刚换工作、合同工或新成立的自营业主审查会非常严苛。
2. 较高的收入门槛
SMBC PRESTIA等外籍友好银行通常要求年收入至少500万日元以上。高收入外籍人士(700万–1000万日元以上)将处于明显优势。
3. 充裕的自有资金(首付)
最低需准备物业价格20%(即LTV 80%)的现金,这是向银行证明"定居意愿与信用"的重要方式。部分银行对无PR借款人要求30%以上首付。
4. 加入团体信用生命保险(团信)
日本住房贷款通常要求借款人加入团体信用生命保险,须已参加日本健康保险且无重大既往病史。
第三章:对无PR外国人最友好的三家银行
1. SMBC信托银行 PRESTIA
日本最知名的外籍人士友好贷款银行,继承了花旗银行日本零售业务,提供优质的英语服务。
- 是否要求PR?:不要求。持就劳签证可申请。
- 贷款金额:1000万–5亿日元
- 年收入要求:约500万日元以上
- LTV/首付:约80%(即约20%首付)
稍后保存此指南?
您可能还需要这些信息。请将此页面加入书签,以便随时访问。
Get the free Moving in Japan checklist
A practical 14-day checklist for city hall, utilities, SIM, internet, and moving tasks.
正在阅读简体中文文章?
一起改善这样的简体中文日本生活指南
如果这篇文章有帮助,但有些表达不够自然,你的母语检查可以让下一篇中文指南更容易被在日外国人理解。


