
【2026最新】外國人在日本買房!無永久居留權也能通過房貸審查的銀行與條件

住房與日常生活
本文的核查方式
在可核查範圍內,對照官方、合作方和已審查資料更新。
最後更新: 2026年7月27日
區分官方/合作方資訊與實務提示。
價格、審核、文件和規則可能變化。
推薦下一步
Before buying a home, organize money, card, and temporary housing costs
Mortgage readers often need a longer prep period, so money movement and living-cost setup come first.
申請前,請在連結目標頁面確認最新的申請條件、海外/日本國內申請可否、所需文件和支援語言。
本頁面包含廣告(聯盟)連結。透過連結購買或申請,本站可能獲得佣金,但不會增加您的費用。 了解詳情
發送給朋友(摘要)
- •2026年最新指南:詳解在日外國人無永住權購房全流程,包括SMBC Prestia、SBI新生銀行、駿河銀行等外僑友好銀行的貸款條件、頭期款要求及所需文件。
適合透過 LINE / WhatsApp 分享
【2026最新】外國人在日本買房!無永久居留權也能通過房貸審查的銀行與條件
對於在日生活的外國人來說,日本房地產市場以其穩定性和長期增值潛力持續吸引著投資目光。2026年,受日圓貶值、疫情後復甦及城市再開發的影響,希望在東京、大阪等主要城市購房的外國居民數量激增。對於外籍人士而言,最大的障礙往往是房屋貸款審查(住宅ローン審査)。
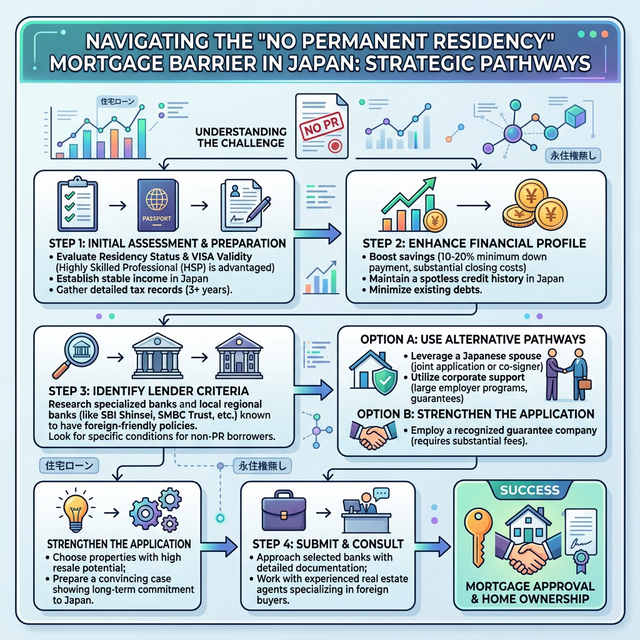
大多數日本銀行將永久居留權(永住権/PR)列為向外國人發放住房貸款的重要條件。但這代表沒有PR就無法購房嗎?答案是不是。
本文結合2026年最新動態及Reddit在日外籍人士社群的真實心聲,詳解無PR(Non-PR)外國人突破住房貸款審查、實現安家夢想的具體條件,並重點介紹SMBC信託銀行PRESTIA、SBI新生銀行、駿河銀行等對外國人較為友好的金融機構。
第一章:「無永住權」的障礙——2026年的真實現狀
日本銀行重視永住權的核心原因是「回國風險(Flight Risk)」——擔心借款人將來返回母國,導致長達35年的貸款無法償還。因此,永住權被視為「有意長期定居日本」的有力證明。
在日外籍人士社群(Reddit)的真實聲音(2025–2026年)
- 頭期款壓力 日本居民甚至可申請零頭期全額貸款,但對無PR外國人來說,「房價的20%是最低門檻——部分銀行要求30%–50%頭期款」是普遍反映。
- 仲介關係的重要性 「我能通過某大型日本銀行的審查,很大程度上是因為我的不動產仲介與該銀行有長期合作關係。」找到專門服務外籍人士且與銀行關係深厚的仲介至關重要。
- 日本籍配偶的優勢 「有日本籍配偶,一切都變得容易多了」——配偶可以擔任連帶保證人,或開啟雙人貸款(pair loan)的可能性。
第二章:無PR申請住房貸款的必要條件
1. 穩定就業與年資
- 長期簽證:就勞簽證(技術、人文知識、國際業務等)、高度專門職、配偶者簽證等。
- 年資:同一公司連續工作至少1至3年。剛換工作、約聘人員或新成立自營業主的審查會非常嚴格。
2. 較高的收入門檻
SMBC PRESTIA等外僑友好銀行通常要求年收入至少500萬日圓以上。高收入外籍人士(700萬–1000萬日圓以上)將處於明顯優勢。
3. 充裕的自有資金(頭期款)
最低需準備房價20%(即LTV 80%)的現金,這是向銀行證明「定居意願與信用」的重要方式。部分銀行對無PR借款人要求30%以上頭期款。
4. 加入團體信用壽險(団信)
日本住房貸款通常要求借款人加入團體信用壽險,須已參加日本健康保險且無重大既往病史。
第三章:對無PR外國人最友好的三家銀行
1. SMBC信託銀行 PRESTIA
日本最知名的外僑友好貸款銀行,繼承了花旗銀行日本零售業務,提供優質的英語服務。
- 是否要求PR?:不要求。持就勞簽證可申請。
- 貸款金額:1000萬–5億日圓
- 年收入要求:約500萬日圓以上
- LTV/頭期款:約80%(即約20%頭期款)
- :提供浮動及固定利率;略高於大型銀行,但全程英語服務是重要優勢。
稍後保存此指南?
您可能還需要這些資訊。請將此頁面加入書籤,以便隨時存取。
Get the free Moving in Japan checklist
A practical 14-day checklist for city hall, utilities, SIM, internet, and moving tasks.
正在閱讀繁體中文文章?
一起改善這樣的繁體中文日本生活指南
如果這篇文章有幫助,但有些表達不夠自然,你的母語檢查可以讓下一篇繁中指南更容易被在日外國人理解。


