Trả lời nhanh: Với hầu hết người nước ngoài đã ở Nhật dưới 6 tháng, cách nhanh nhất để mở tài khoản ngân hàng là Ngân hàng Bưu điện Nhật Bản (Japan Post Bank / Yucho) thông qua app "Yucho Tetsuzuki" — bạn cần Thẻ lưu trú (Zairyu Card) có in địa chỉ ở mặt sau, một số điện thoại Nhật đứng tên chính bạn, và visa còn thời hạn từ 3 tháng trở lên. Nếu bạn đang đi làm tại Nhật, SBI Shinsei Bank có thể bỏ qua "quy tắc 6 tháng" nếu bạn có giấy tờ chứng minh việc làm. Khi cần chuyển tiền, hãy dùng Wise thay vì chuyển khoản qua ngân hàng để tránh phí dành cho "người không cư trú".
Cập nhật lần cuối: 2026-06-11
Nên chọn ngân hàng nào? (Quyết định trong 30 giây)
- Du học sinh / chưa đi làm, ở Nhật dưới 6 tháng → Ngân hàng Bưu điện (Yucho) qua app (visa còn từ 3 tháng trở lên)
- Người đi làm, ở Nhật dưới 6 tháng → SBI Shinsei Bank kèm giấy tờ chứng minh việc làm, hoặc Yucho
- Đã ở Nhật trên 6 tháng → Rakuten Bank, SBI Shinsei và hầu hết các ngân hàng khác đều sẵn sàng mở tài khoản cho bạn
- Cần chuyển tiền ngay bây giờ → Dùng Wise — tài khoản mở trong 6 tháng đầu là tài khoản "người không cư trú" với phí chuyển khoản rất đắt
Mở tài khoản ngân hàng là một trong những bước đầu tiên trong Checklist tuần đầu tiên ở Nhật của chúng tôi — ngay sau khi có SIM với số điện thoại Nhật.
Mở đầu: Vì sao mở tài khoản ngân hàng ở Nhật lại khó đến vậy?
"Khi mới sang Nhật, thử thách đầu tiên không phải là tiếng Nhật. Mà là mở tài khoản ngân hàng."
Đây là cảm nhận chung của rất nhiều người nước ngoài mà chúng tôi đã phỏng vấn.
Có thể bạn đã từng bị từ chối thẳng thừng tại quầy giao dịch. Hoặc đang choáng ngợp trước cả núi giấy tờ phức tạp.
Hãy yên tâm, đó không phải do trình độ tiếng Nhật của bạn. Hệ thống ngân hàng Nhật Bản hoạt động theo quy định nghiêm ngặt của "Luật Ngoại hối" (Foreign Exchange Act) nhằm chống rửa tiền.
Tuy nhiên, với kiến thức và chiến lược đúng, bạn hoàn toàn có thể vượt qua bức tường này. Bài viết này đưa ra "đáp án đúng duy nhất" về việc nên chọn ngân hàng nào để được duyệt nhanh nhất, dựa trên đánh giá thực tế từ các anh chị đi trước.
Bạn sẽ học được gì
- ✅ Kết luận: "Ngân hàng duy nhất" cho phép mở tài khoản kể cả khi bạn ở Nhật chưa đủ 6 tháng.
- ✅ Chuyện thật: App hay quầy giao dịch — cái nào tốt hơn? (Dựa trên đánh giá của người dùng)
- ✅ Mẹo hay: Cách có số điện thoại khi chưa có tài khoản ngân hàng (bài toán con gà – quả trứng).
- ✅ Tiết kiệm tiền: Cách tránh "phí người không cư trú" khi chuyển tiền.
⚠️ Thay đổi quy định về giấy tờ tùy thân (từ ngày 01/12/2025)
Thẻ bảo hiểm y tế bản giấy không còn được chấp nhận làm giấy tờ tùy thân hợp lệ tại ngân hàng. Hãy mang theo Thẻ lưu trú (và Thẻ My Number nếu có).
Rào cản lớn nhất: Giải thích "Quy tắc 6 tháng"
90% các trường hợp bị từ chối tại quầy giao dịch là do quy tắc này.
1. Vì sao lại là "6 tháng"?
Theo luật pháp Nhật Bản (Luật Ngoại hối và Ngoại thương), người nước ngoài ở Nhật chưa đủ 6 tháng được xếp vào diện "người không cư trú" (Non-Resident).
Vì tài khoản tiết kiệm thông thường của ngân hàng Nhật được thiết kế cho "người cư trú", nên về mặt pháp lý, ngân hàng không thể mở tài khoản thông thường cho người không cư trú (hoặc chỉ có thể mở tài khoản với chức năng hạn chế).
2. Có ngoại lệ không?
Có. Có hai con đường chính.
Đường A: Ngân hàng Bưu điện Nhật Bản (Yucho Ginko)
- Điều kiện: Visa của bạn còn thời hạn ít nhất 3 tháng.
- Đặc điểm: Ngân hàng linh hoạt nhất với người nước ngoài tại Nhật. Ngay cả khi vừa mới nhập cảnh, nếu visa còn từ 3 tháng trở lên, khả năng mở được "tài khoản tiết kiệm thông thường" là cực kỳ cao.
Đường B: Chứng minh việc làm (SBI Shinsei Bank, v.v.)
- Điều kiện: Bạn chứng minh được mình đang làm việc cho một công ty tại Nhật (thẻ nhân viên, hợp đồng lao động).
- Đặc điểm: Dù chưa đủ 6 tháng, vẫn có ngoại lệ đặc biệt: bạn được coi là "người cư trú" nếu thực sự đang làm việc tại Nhật.
Kết luận nhanh: Ngân hàng nào dành cho bạn?
| Tình trạng của bạn | Ngân hàng đề xuất | Tỷ lệ thành công |
|---|
| Du học sinh / chưa đi làm (dưới 6 tháng) | Ngân hàng Bưu điện (Yucho) | ⭐⭐⭐⭐⭐ |
| Người đi làm (dưới 6 tháng) | SBI Shinsei Bank hoặc Yucho | ⭐⭐⭐⭐ |
| Bất kỳ ai (trên 6 tháng) | Rakuten Bank, SBI Shinsei, v.v. | ⭐⭐⭐⭐⭐ |
"4 bảo bối": Checklist giấy tờ bắt buộc
Trước khi đến ngân hàng, hãy chắc chắn bạn có đủ 4 thứ sau. Thiếu dù chỉ một thứ, bạn sẽ bị mời về ngay lập tức.
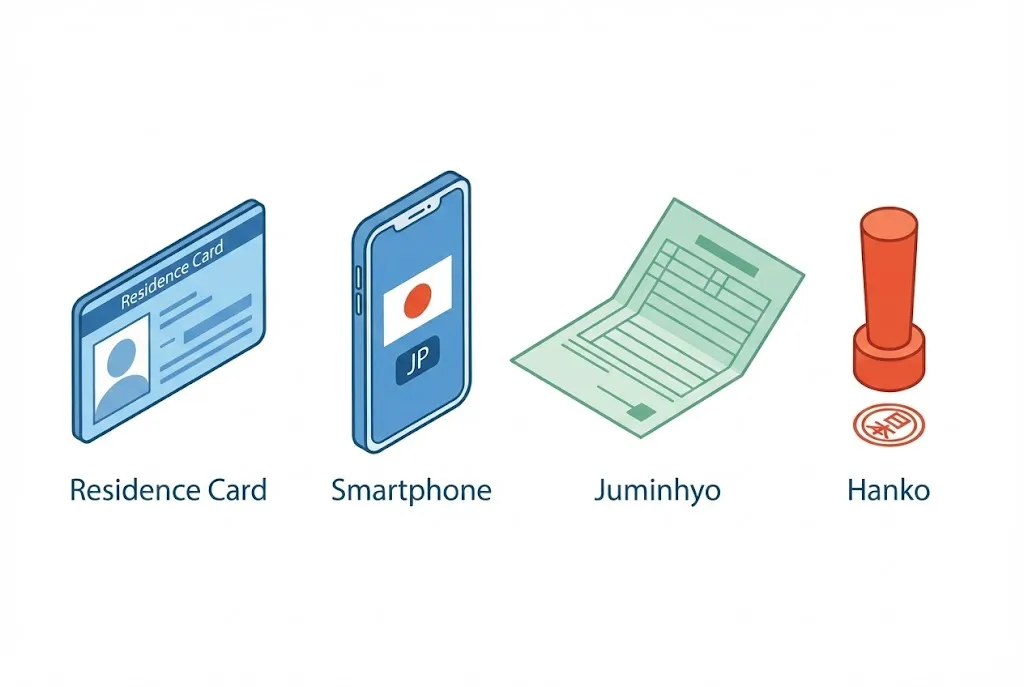
1. Thẻ lưu trú (Zairyu Card) [Bắt buộc]
Đây là giấy tờ tùy thân quan trọng nhất của bạn.
- Kiểm tra quan trọng: Mặt sau thẻ đã in "địa chỉ hiện tại" chưa?
Nếu vừa nhập cảnh và chưa có địa chỉ, bạn không thể mở tài khoản. Bước đầu tiên tuyệt đối phải làm là đăng ký địa chỉ tại văn phòng hành chính địa phương (shiyakusho/kuyakusho) để được in địa chỉ vào mặt sau thẻ.
2. Số điện thoại Nhật Bản [Nút thắt lớn nhất]
Rất nhiều người nước ngoài vấp ngã ở bước này. Ngân hàng yêu cầu "số di động Nhật (090/080/070) có thể liên lạc được với bạn".
- Số 050 (điện thoại IP)? Hầu hết là KHÔNG được. Loại số này không nhận được SMS xác thực, không đạt yêu cầu bảo mật.
- Số của bạn bè? KHÔNG được. Số phải đứng tên chính bạn.
Giải pháp: Hãy đăng ký trước một SIM có thể ký hợp đồng không cần tài khoản ngân hàng. Đây chính là "chìa khóa" để mở tài khoản ngân hàng.
💡 SIM đề xuất không cần tài khoản ngân hàng
Chỉ có hai nhà mạng sau giải quyết được thế khó "không có ngân hàng thì không có điện thoại / không có điện thoại thì không có ngân hàng".
- Mobal SIM: Không cần thẻ tín dụng. Chỉ cần hộ chiếu là ký được hợp đồng.
- GTN Mobile: Chuyên dành cho người nước ngoài. Có thể thanh toán tại cửa hàng tiện lợi.
👉 Xem các gói cước Mobal SIM
3. Phiếu cư trú (Juminhyo)
Một số ngân hàng (đặc biệt khi mở tại quầy) yêu cầu giấy này. Có ghi kèm My Number (mã số cá nhân) hay không thì hãy làm theo hướng dẫn của ngân hàng.
- Mẹo: Nếu có Thẻ My Number, bạn có thể in giấy này tại cửa hàng tiện lợi 24/7.
4. Con dấu cá nhân (Hanko)
"Vẫn cần con dấu sao?" — Tình hình đang thay đổi.
- App / ngân hàng online: Về cơ bản không cần (chữ ký hoặc Face ID).
- Ngân hàng Bưu điện (tại quầy): Thường vẫn cần.
- Lời khuyên: Tránh dùng con dấu mua ở cửa hàng 100 yên (có thể bị từ chối khi đăng ký với ngân hàng).
So sánh Top 3 ngân hàng: Cái nào hợp với bạn?
1. Ngân hàng Bưu điện Nhật Bản (Yucho Bank)
- Kết luận: Nếu còn phân vân, hãy chọn ngân hàng này. Yucho là lựa chọn duy nhất cho tài khoản ngân hàng đầu tiên của bạn tại Nhật.
- Lý do: Xét duyệt linh hoạt nhất, ATM có ở khắp nơi. Dùng app "Yucho Tetsuzuki", bạn có thể mở tài khoản bằng xác thực khuôn mặt mà không cần đến chi nhánh.
2. SBI Shinsei Bank
- Kết luận: Tốt nhất nếu bạn muốn giao dịch ngân hàng bằng tiếng Anh.
- Lý do: Ngân hàng online của họ hỗ trợ tiếng Anh, rất yên tâm cho những ai chưa tự tin với tiếng Nhật. Với chương trình "Step Up Program", bạn có thể được miễn phí chuyển khoản sang ngân hàng khác nếu đạt điều kiện.
3. Rakuten Bank
- Kết luận: Tốt nhất làm ngân hàng thứ hai sau khi đã ổn định cuộc sống.
- Lý do: Hoàn toàn online, tích điểm Rakuten. Tuy nhiên, "người không cư trú (dưới 6 tháng)" bị quy định rõ là không được phép mở tài khoản. Hãy đợi đủ nửa năm.
🗣️ Tiếng nói thực tế từ người dùng (2024-2025)
Dưới đây là những "câu chuyện thành công" và "thất bại" của người nước ngoài sống tại Nhật, được tổng hợp từ Reddit và X (Twitter).
✅ Câu chuyện thành công (Tin vui)
Người dùng Reddit (2025)
"Mở thành công tài khoản Yucho ngay trong tuần đầu tiên. App có tiếng Anh, đỡ căng thẳng hơn nhiều so với việc bị 'dội bom' tiếng Nhật ở quầy giao dịch."
Người dùng X (nhân viên công ty)
"Tôi xuất trình thẻ nhân viên và ngay cả SBI Shinsei Bank cũng bỏ qua 'quy tắc 6 tháng'! Nếu bạn là người đi làm, mang theo giấy tờ chứng minh nhận lương qua tài khoản là con đường tắt mạnh nhất."
❌ Thất bại & cảnh báo (Tin buồn)
Người dùng Reddit (Cái bẫy lớn nhất)
"Bị từ chối 3 lần trên app Yucho. Lý do? 'Nhập tên bằng chữ Katakana'. Thẻ lưu trú của tôi chỉ có chữ Latinh, nhưng app đòi hỏi nhập Katakana hoàn hảo. Nếu không tự tin, ra quầy giao dịch còn nhanh hơn."
Người dùng Reddit (du học sinh)
"Tôi mở được tài khoản trong vòng 6 tháng đầu, nhưng có một cái bẫy. Vì bị coi là 'tài khoản người không cư trú', khi tôi chuyển tiền trong nước (để trả tiền nhà), họ định thu 7,500 yên phí 'chuyển tiền quốc tế'. Trước khi đủ 6 tháng, tài khoản chỉ là một 'két đựng tiền' mà thôi."
Hướng dẫn thực hành: Các bước mở tài khoản Yucho (lộ trình đề xuất)
Dưới đây là cách mở tài khoản bằng app "Yucho Tetsuzuki" — cách có tỷ lệ thành công cao nhất.
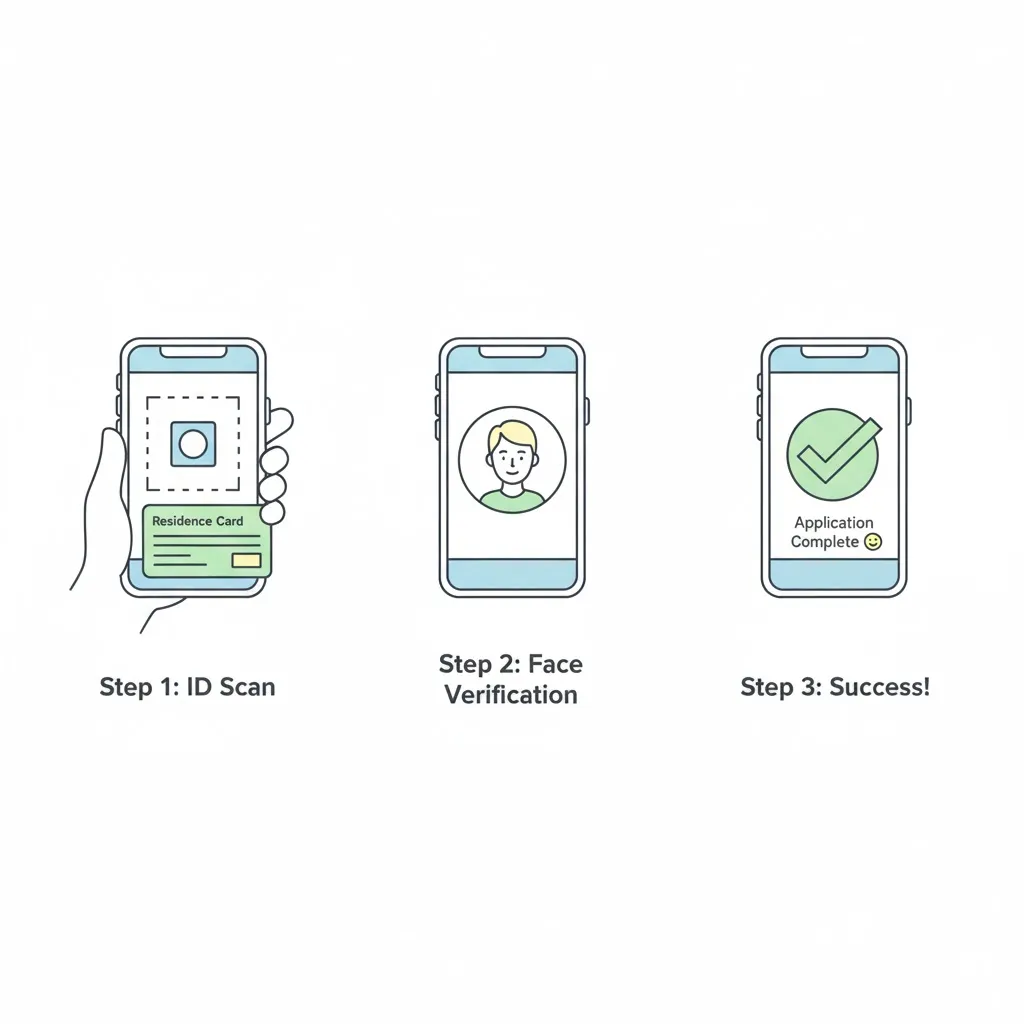
- Bước 0: Chuẩn bị
- Thẻ lưu trú (có địa chỉ ở mặt sau)
- Điện thoại thông minh
- Số điện thoại Nhật (phải nhận được SMS)
- Bước 1: Tải app
- Tải "Yucho Tetsuzuki App" từ cửa hàng ứng dụng. Chọn ngôn ngữ (tiếng Anh, tiếng Việt, tiếng Trung, v.v.).
- Bước 2: Xác minh danh tính (eKYC)
- Làm theo hướng dẫn để quét chip trên Thẻ lưu trú và chụp ảnh selfie.
- Bước 3: Nhập thông tin (Phần khó nhất)
- Tên: Nhập bằng chữ Latinh đúng y như trên Thẻ lưu trú.
- Kana: Nhập chính xác cách đọc tên bạn bằng Katakana (ví dụ: SMITH → スミス). Chỉ cần sai một ký tự so với dữ liệu ngân hàng kỳ vọng, bạn sẽ trượt xét duyệt.
- Bước 4: Nhận thẻ ATM (Cash Card)
- Sau khi xét duyệt hoàn tất (khoảng 1-2 tuần), thẻ sẽ được gửi qua thư bảo đảm. Bạn phải có mặt ở nhà để nhận.
Bước tiếp theo: Làm gì sau khi mở tài khoản (Tránh bẫy phí)
Mở được tài khoản ngân hàng không phải là "đích đến", mà là "điểm xuất phát". Tuy nhiên, rất nhiều người rơi vào "bẫy phí" ở giai đoạn này.
⚠️ Cảnh báo: KHÔNG dùng ngân hàng để "chuyển khoản" trong 6 tháng đầu
Tài khoản mở trong vòng 6 tháng sau khi nhập cảnh được pháp luật coi là "tài khoản người không cư trú".
Trong thời gian này, rút tiền ATM thì miễn phí, nhưng nếu bạn chuyển tiền sang ngân hàng khác (ví dụ để trả tiền nhà), giao dịch có thể bị xử lý như "chuyển tiền quốc tế" dù là trong nước, tốn vài nghìn yên (có khi lên tới 7,500 yên!).
Vậy bạn nên làm gì?
Giải pháp: Dùng Wise
Khi gửi tiền từ quê nhà sang Nhật, hay chuyển tiền trong nước, dùng quầy giao dịch ngân hàng vừa mất nhiều ngày vừa tốn phí cao.
Wise cho phép chuyển tiền nhanh với phí thấp, bất kể bạn có là "người không cư trú" hay không.
Chiến lược của người nước ngoài thông minh là dùng tài khoản ngân hàng mới mở làm "nơi nhận lương", còn việc chuyển tiền thì giao cho Wise.
Đừng mất tiền oan vì phí chuyển khoản
Đăng ký Wise để nhận mã miễn phí chuyển khoản cho giao dịch lên đến 75,000 yên và tránh phí người không cư trú của ngân hàng. Được 16 triệu người trên thế giới tin dùng.
Kết luận: Bạn nên mở tài khoản như thế nào?
- Ở Nhật dưới 6 tháng, là du học sinh hoặc chưa đi làm: Mở tài khoản Yucho qua app "Yucho Tetsuzuki" — nơi xét duyệt linh hoạt nhất Nhật Bản. (Đề xuất)
- Dưới 6 tháng, đang đi làm: Thử SBI Shinsei Bank với thẻ nhân viên hoặc hợp đồng lao động; nếu không được thì chọn Yucho.
- Trên 6 tháng: Mở thêm Rakuten Bank hoặc một ngân hàng online khác làm tài khoản thứ hai.
- Mọi giao dịch chuyển tiền trong 6 tháng đầu: Dùng Wise và coi tài khoản ngân hàng chỉ là nơi nhận lương — không phải công cụ chuyển tiền.
FAQ: Mở tài khoản ngân hàng tại Nhật
Người nước ngoài có thể mở tài khoản ngân hàng tại Nhật trong vòng 6 tháng sau khi đến không?
Có. Ngân hàng Bưu điện Nhật Bản (Yucho) chấp nhận người mới đến có visa còn từ 3 tháng trở lên, còn SBI Shinsei Bank có thể coi bạn là "người cư trú" nếu bạn chứng minh được việc làm tại Nhật. Lưu ý: tài khoản mở trong 6 tháng đầu về mặt pháp lý là tài khoản "người không cư trú" với chức năng chuyển khoản bị hạn chế.
Cần những giấy tờ gì để mở tài khoản ngân hàng tại Nhật?
Bốn thứ: Thẻ lưu trú có in địa chỉ hiện tại ở mặt sau, số di động Nhật (090/080/070) đứng tên chính bạn, Phiếu cư trú (Juminhyo) cho một số trường hợp đăng ký tại quầy, và con dấu cá nhân (hanko) khi đăng ký tại quầy của Ngân hàng Bưu điện. Đăng ký qua app thường không cần con dấu.
Không biết tiếng Nhật có mở được tài khoản ngân hàng không?
Có. App "Yucho Tetsuzuki" hỗ trợ tiếng Anh, tiếng Việt, tiếng Trung và nhiều ngôn ngữ khác, còn SBI Shinsei Bank có ngân hàng online bằng tiếng Anh. Tuy nhiên, tại quầy giao dịch chủ yếu vẫn dùng tiếng Nhật.
Vì sao đơn đăng ký Yucho của tôi bị từ chối?
Các nguyên nhân phổ biến nhất: tên Katakana bạn nhập khác với dữ liệu ngân hàng kỳ vọng (dù chỉ một ký tự), visa còn dưới 3 tháng, địa chỉ nhập không khớp chính xác với Thẻ lưu trú, hoặc bạn đã có sẵn tài khoản Yucho (mỗi người chỉ một tài khoản). Nếu app từ chối nhiều lần, hãy ra quầy giao dịch để đăng ký.
Vì sao chuyển khoản từ tài khoản mới của tôi lại đắt như vậy?
Tài khoản mở trong vòng 6 tháng sau khi nhập cảnh bị coi là "tài khoản người không cư trú". Chuyển khoản trong nước có thể bị xử lý như chuyển tiền quốc tế, tốn tới ¥7,500 mỗi lần. Hãy dùng tài khoản để nhận lương, và dùng dịch vụ chuyển tiền cho đến khi đủ mốc 6 tháng.
Tổng kết: Hãy bắt đầu với "Yucho"
Mở tài khoản ngân hàng Nhật quả thực là rào cản lớn với người nước ngoài. Nhưng nếu làm theo hướng dẫn này, bạn sẽ thành công.
Kế hoạch hành động của bạn:
- Hôm nay: Đăng ký địa chỉ tại văn phòng hành chính địa phương.
- Ngày mai: Lấy số điện thoại với Mobal SIM.
- Ngày kia: Đăng ký qua app "Yucho Tetsuzuki" (nếu trượt thì ra quầy giao dịch).
- Sau khi mở tài khoản: Đăng ký Wise ngay để tránh phí chuyển khoản đắt đỏ.
Với 4 bước này, cuộc sống tài chính của bạn tại Nhật sẽ trở nên tự do.
Chúc bạn may mắn!